
Migalhas
Lei do Superendividamento
A lei pode obrigar a renegociação quando mais de 30% da renda está comprometida.
Você corta gastos, paga parcelas, tenta negociar suas dívidas e, às vezes, faz outra dívida para cobrir a anterior.
Mas o dinheiro acaba, as contas continuam chegando e você não sabe quando esse ciclo vai terminar.
Com o Método REC, você organiza suas finanças, define uma estratégia para enfrentar suas dívidas e descobre sua Data da Virada, uma projeção de quando poderá ficar livre delas.
Entenda quanto entra, quanto sai e o que realmente precisa caber no seu orçamento. Sem complicação e sem precisar de planilhas.
Aprenda o que pagar primeiro para quitar dívidas mais rápido.
Conheça a data projetada para o fim das suas dívidas e quando poderá voltar a fazer planos para a sua vida.
Acesso imediato • 14 dias de garantia
A Data da Virada é uma projeção baseada nas informações fornecidas e nas premissas do plano. Não garante a quitação das dívidas em uma data específica.

Quem criou o Método REC:
Lorena Gabriela
“Trabalhei anos dentro de bancos vendendo empréstimos até ver o jogo virar e me encontrar com R$ 350 mil em dívidas. Aprendi na prática, dos dois lados do balcão, o que os bancos escondem, e criei o Método REC para que nenhuma família precise passar por isso sozinha.”
O primeiro alívio imediato:

Descubra o que observar nos empréstimos e financiamentos que você contratou, aprenda a identificar possíveis cobranças indevidas e saiba como questioná-las.
Você pode estar deixando passar algo importante simplesmente por não saber onde olhar. Eu mesma já passei por esse processo e consegui R$ 800 de reembolso. Também há relatos de reembolsos de R$ 510 até R$ 6 mil.
Cada caso depende das condições da contratação. Identificar uma possível cobrança indevida não garante reembolso.
Você se reconhece aqui:
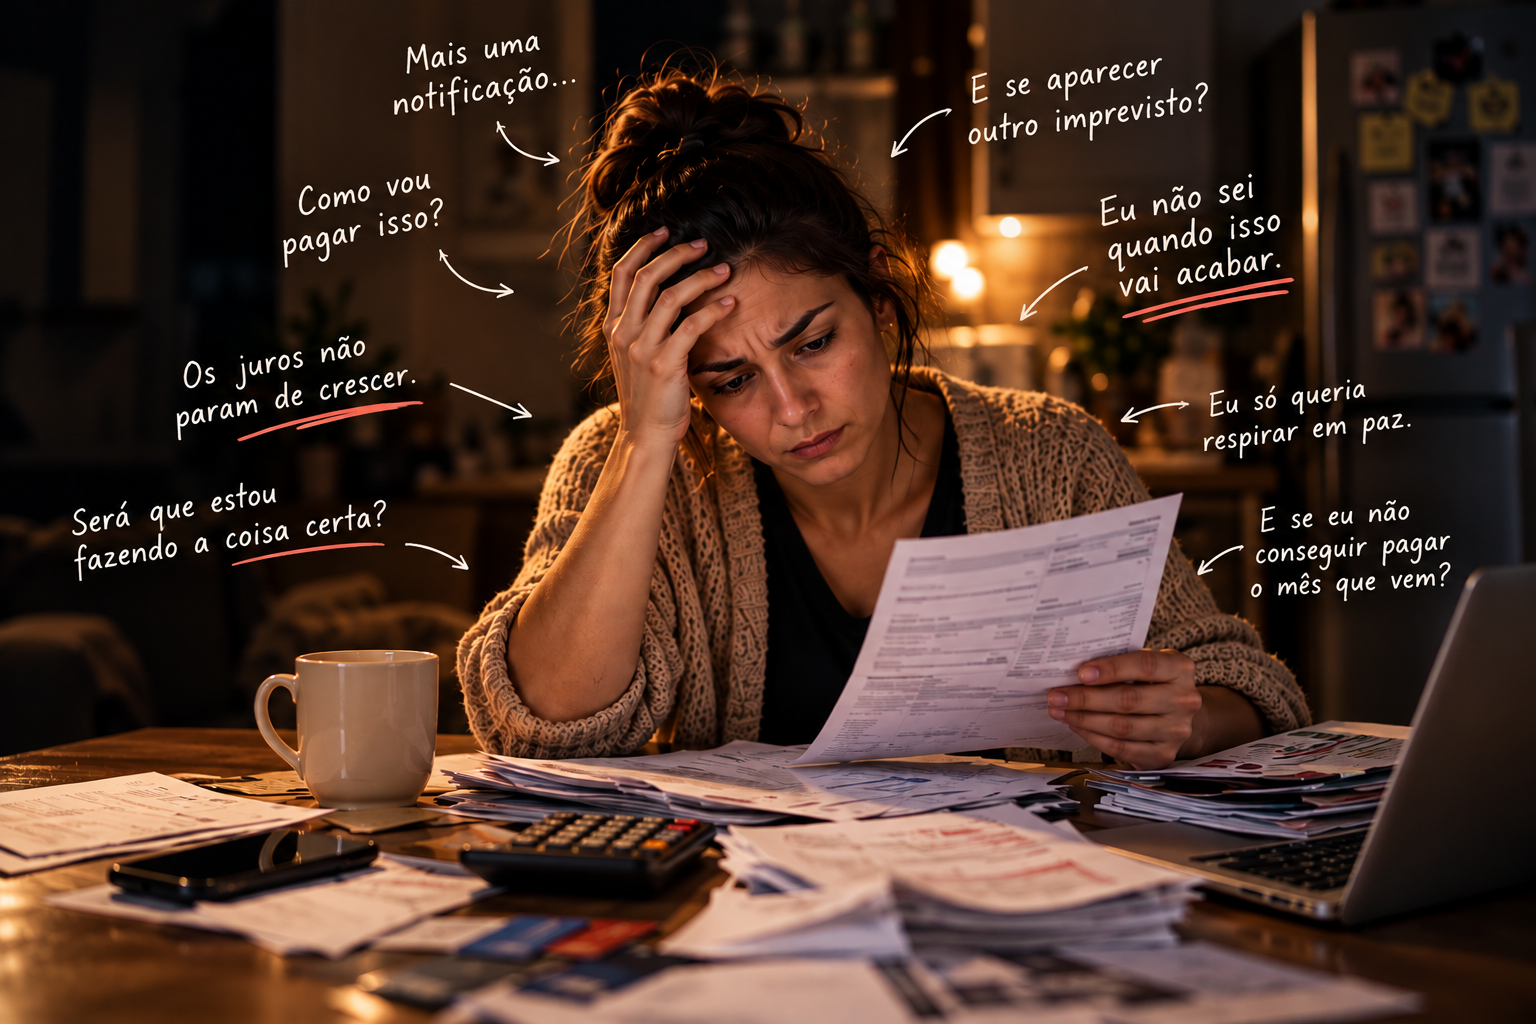
O salário cai na conta e uma parte já tem destino antes mesmo de você conseguir respirar.
Você paga uma conta, deixa outra para depois, tenta negociar uma dívida e faz malabarismo para manter tudo funcionando. Quando aparece um imprevisto, o orçamento desmorona de novo.
E a dívida continua ali.
Os juros continuam correndo e você sente o peso disso o tempo todo.
E, às vezes, até evita olhar o saldo da conta.
de falar sobre dinheiro com quem ama.
adiado uma compra importante ou sentido que está falhando com sua família.
Você não sabe se está tomando as decisões certas, qual dívida deveria priorizar ou quanto tempo ainda vai precisar viver assim.
O verdadeiro problema tem nome:
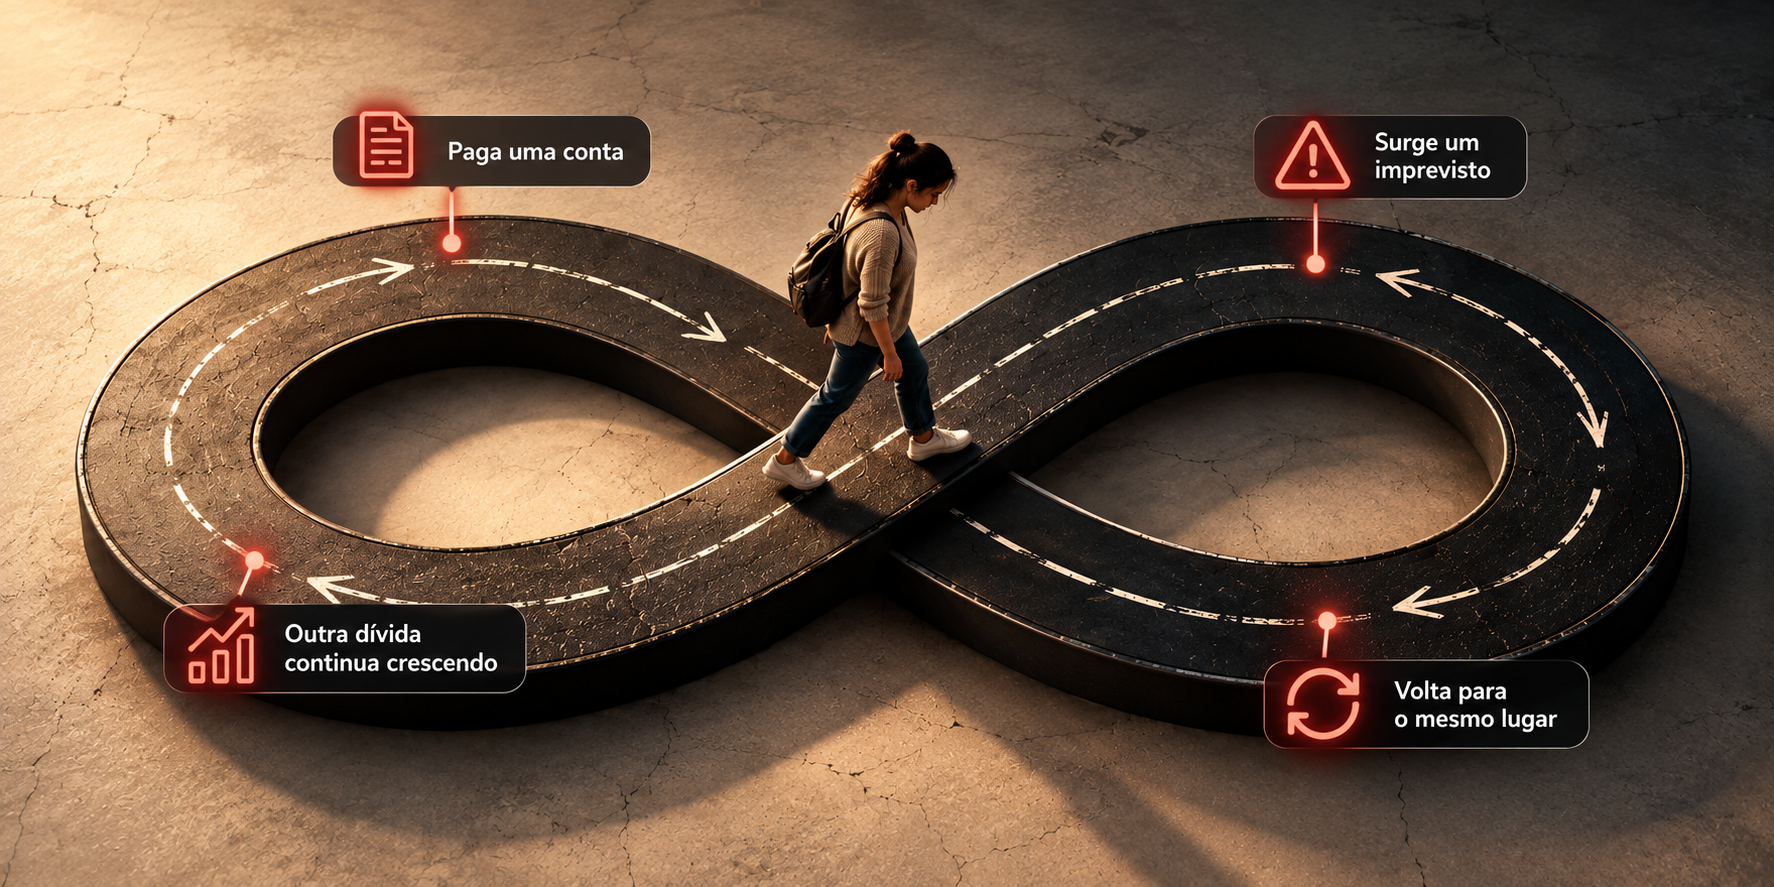
Você tenta resolver cada urgência conforme ela aparece, mas não consegue enxergar como suas decisões de hoje afetam o resultado final.
Uma dívida é paga, outra continua crescendo. Você consegue respirar por alguns dias, até que uma nova conta aperta o orçamento.
E, sem um plano claro, fica difícil saber se você está realmente avançando ou apenas tentando sobreviver até o próximo salário.
desenvolveram ansiedade por causa das dívidas
afirmam que a renda não cobre os gastos do mês
não têm sequer um mês de reserva guardado
Esses números mostram que o endividamento não é falta de esforço, nem falta de disciplina. É um ciclo que afeta milhões de pessoas e que exige método, informação e estratégia para ser quebrado.
Fontes: Raio-X da Saúde Financeira · SPC Brasil e CNDL
Não é sobre se esforçar ainda mais. É sobre saber onde colocar seu esforço para finalmente avançar.
Está documentado:
O problema é real e mensurável. A lei já te protege mais do que os bancos deixam você saber.
A lei pode obrigar a renegociação quando mais de 30% da renda está comprometida.

O Banco Central confirma: o rotativo continua sendo a linha de crédito mais cara do mercado.

A legislação já impede que dívidas comprometam o que é básico para viver.
O Método REC ensina a usar essas proteções a seu favor, com estratégia, clareza e sem abrir mão da sua integridade.
Início da Solução:
Precisa aprender a lidar com suas dívidas de outra forma.
Duas pessoas, dois caminhos:
Decisões que mantêm o ciclo da dívida.
Paga o mínimo todo mês e fala "pelo menos não atrasei".
Negocia direto com o gerente, porque acha que ele sabe o que é melhor pra você.
Aceita a primeira proposta, só quer resolver logo e se livrar.
Corta o café, as amigas, a academia, o iFood, e a dívida continua crescendo.
Negocia com medo e pressa, e só depois percebe que ainda tinha margem pra pedir mais desconto.
Negocia, mas sem a sensação de que um dia vai sair dessas dívidas.
Continua no mesmo lugar… ou pior.
Decisões que constroem liberdade.
Prioriza o Mínimo Essencial e a dignidade da família.
Sabe que dívida não se paga com pressa, se paga com plano.
Não fala com o gerente, usa a hierarquia correta de renegociação.
Não cortou o café, cortou os juros abusivos.
Reorganizou os pagamentos estrategicamente e negociou com mais poder.
Usa a lei a seu favor e sabe exatamente como usar.
Descobriu a Data da sua Virada Financeira
e voltou a construir os próprios sonhos.
A Sobrevivente faz tudo que parece certo.
A Estratégica faz o que é certo,mesmo quando parece errado.
A diferença não está no esforço. Não está no conhecimento técnico nem na renda. Está em conhecer as regras da Reconstrução Financeira que ninguém nunca te ensinou.
Método REC · Heritá:
Um passo a passo claro, com ferramentas simples e práticas, para você sair do caos, negociar suas dívidas e construir um horizonte financeiro possível.
Por que a Data da Virada importa:
Diante de uma dívida sem prazo, a mente entende a situação como uma ameaça constante e tende a direcionar sua energia apenas para sobreviver. Pesquisas mostram que a insegurança financeira pode sobrecarregar a capacidade mental e dificultar decisões.
Visualizar um objetivo concreto, como a sua Data da Virada, pode ajudar a reduzir a ansiedade, aumentar a motivação e facilitar decisões mais conscientes.
Os 3 alicerces do Método REC:
Neurociência
O Método REC utiliza o Goal Gradient Effect, estudado em Stanford e Columbia, para ajudar você a manter o foco e a clareza quando visualiza uma linha de chegada real.
Inteligência estratégica
Aplicamos a mecânica do sistema financeiro para negociar pelo valor justo, com estratégias, scripts e critérios claros de prioridade.
Princípios milenares
A ordem precede a prosperidade. O REC é sustentado por princípios atemporais de responsabilidade, construção e governo do lar.
O Método REC em 3 fases:
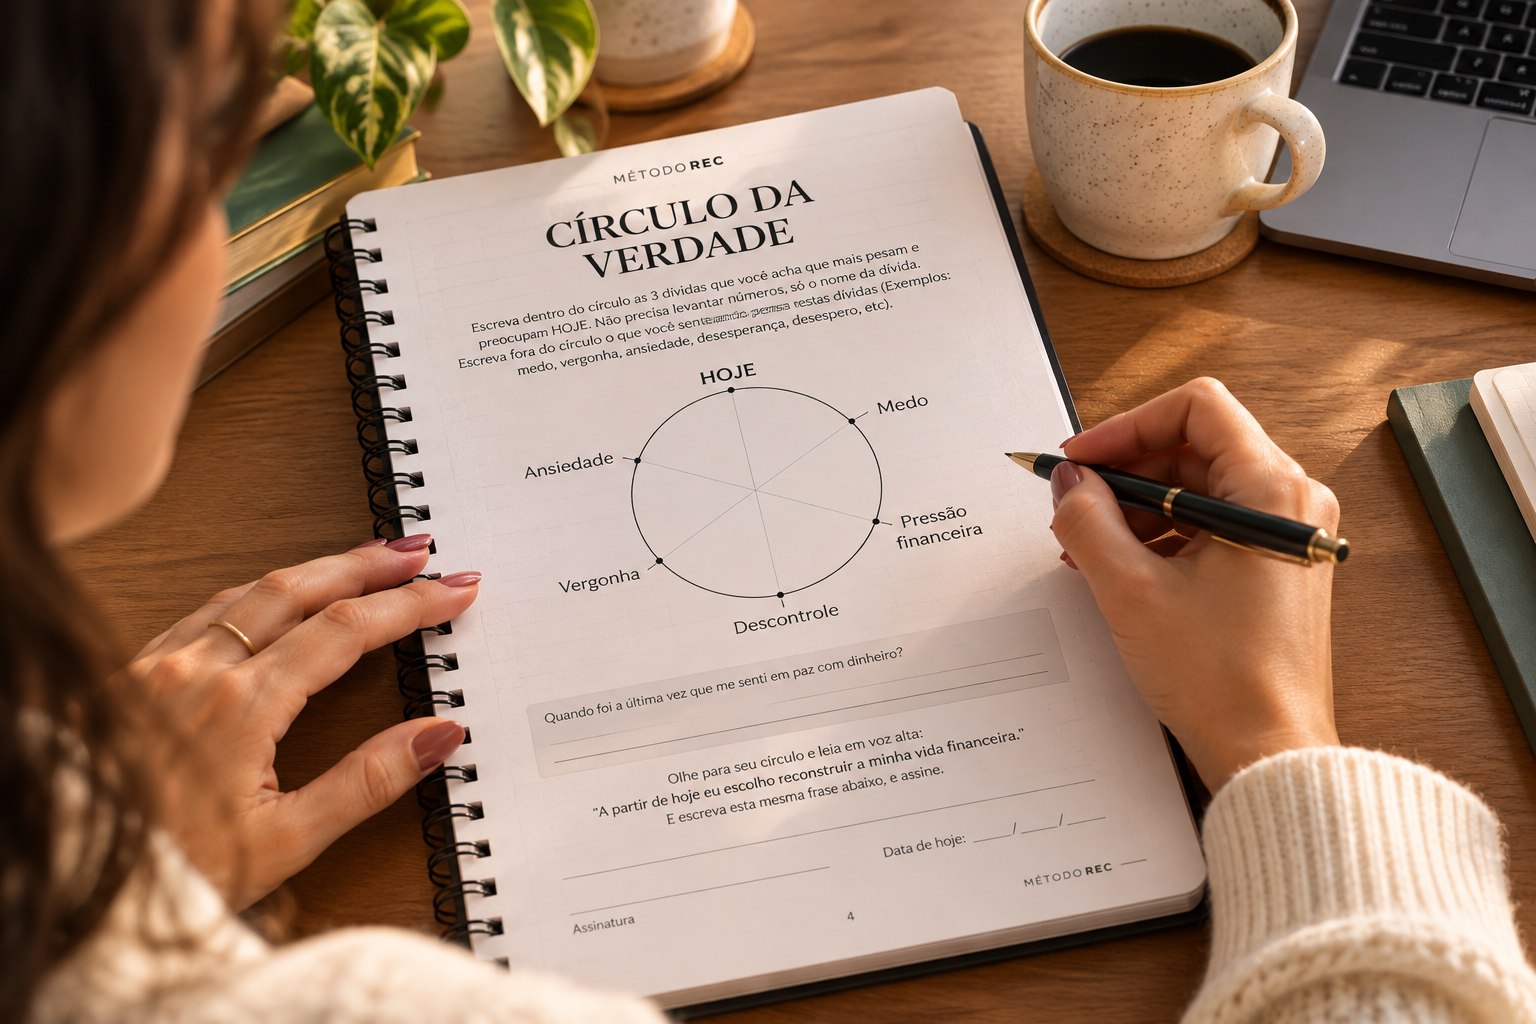
Enxergar sua realidade.
Você entende onde está, organiza seus gastos e mapeia suas dívidas.
Ferramentas do curso
Resultado prático
Clareza sobre sua situação e alívio imediato.
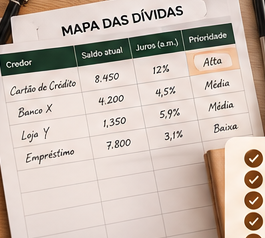
Negociar com inteligência.
Você define prioridades, analisa juros e se prepara para negociar com mais segurança.
Ferramentas do curso
Resultado prático
Plano de ação e condições mais favoráveis para negociar.
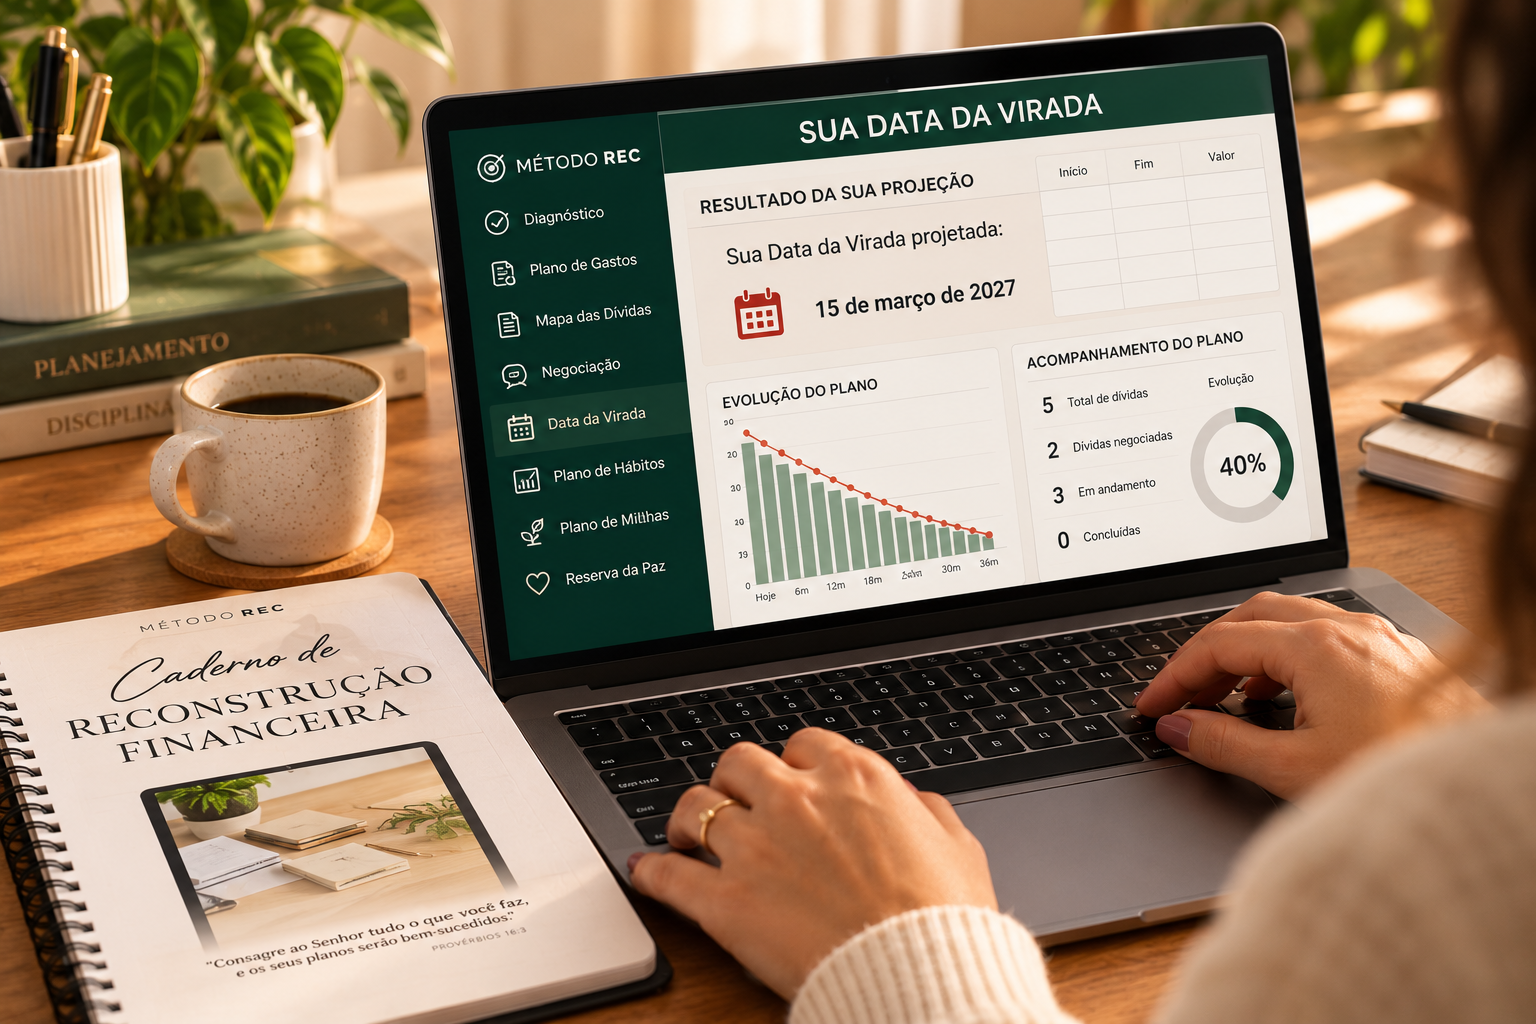
Para ir além das dívidas.
Você executa o plano, acompanha o progresso e constrói novos hábitos para o futuro.
Ferramentas do curso
Resultado prático
Mais segurança, previsibilidade e uma vida financeira sustentável.
Na prática:
O Método REC utiliza uma planilha de planejamento financeiro para organizar os dados da sua situação e projetar uma possível Data da Virada, de acordo com as condições consideradas no cálculo.
Você visualiza os números,entende as prioridades
Aplica a estratégia certa
E passa a ter um planopara orientar suas próximas decisões.
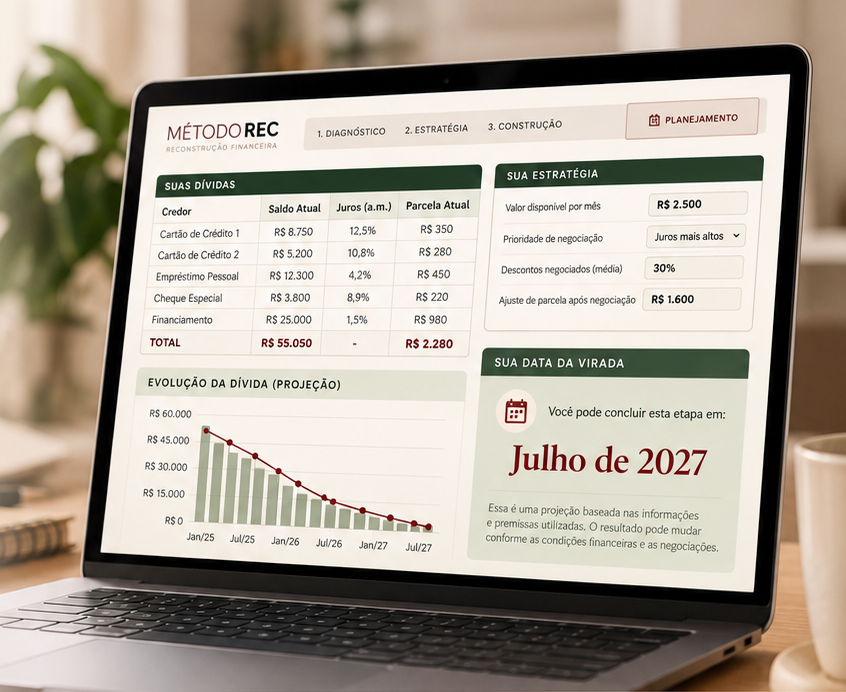
Organize suas informações.
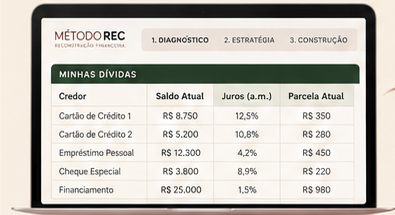
Você registra suas dívidas, valores, juros e sua capacidade de pagamento.
Veja o plano sendo construído.
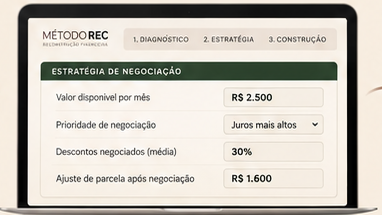
A planilha organiza as dívidas por prioridade, aplica os cenários de negociação e calcula o caminho mais eficiente.
Tenha clareza sobre o seu caminho.
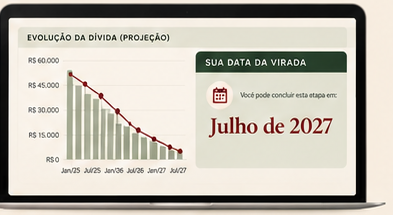
Você visualiza a projeção da sua Data da Virada e entende o que pode acelerar esse resultado.
Me responde com sinceridade:
Agora seja realmente honesta:
Se a resposta te incomoda... você não tem apenas um problema de dívida. Você tem um problema de método. E a cada dia que você adia o Método REC, não é só o seu dinheiro que é devorado pelo banco... é a sua paz de espírito e a dignidade da sua família.
O plano detalhado:
O que muda quando você troca a tentativa e erro por um método.
Você paga o que o banco cobra. Juros abusivos incluídos. Sem questionar.
Você descobre o valor que realmente deve — sem os juros abusivos em cima. Esse valor que vai usar pra negociar, o justo.
Você aceita o que o gerente oferece, com medo de perder a oportunidade. Sem saber que dá pra pedir muito mais desconto.
Você entra na conversa sabendo o que falar, quando falar, como falar e quanto pedir. Com script pronto. Sem tremer.
Você não sabe o que o banco pode ou não pode fazer, e sofre cobranças e ligações abusivas sem reagir.
Você conhece a lei que te protege e sabe exatamente como usá-la a seu favor em cada etapa.
Você não sabe quando vai acabar. Paga todo mês mas o saldo não some. É a sensação de que nunca vai terminar.
Você descobre a DATA DA VIRADA, que é o dia exato que vai sair das dívidas. E aí tudo muda, porque você passa a ter clareza para acelerar o processo.
Você age por desespero e impulso, corta tudo, tenta pagar tudo ao mesmo tempo, e na semana seguinte tudo volta a ser como antes.
Você segue um passo a passo com ordem e direção, cada ação no momento certo.
Você acha que é sua culpa, que você falhou. Essa vergonha te paralisa, e a dívida cresce enquanto você trava.
Dívida não define quem você é, define onde você está. E onde você está hoje tem saída. Com método.
Currículo:
Para quem:
Entregáveis:
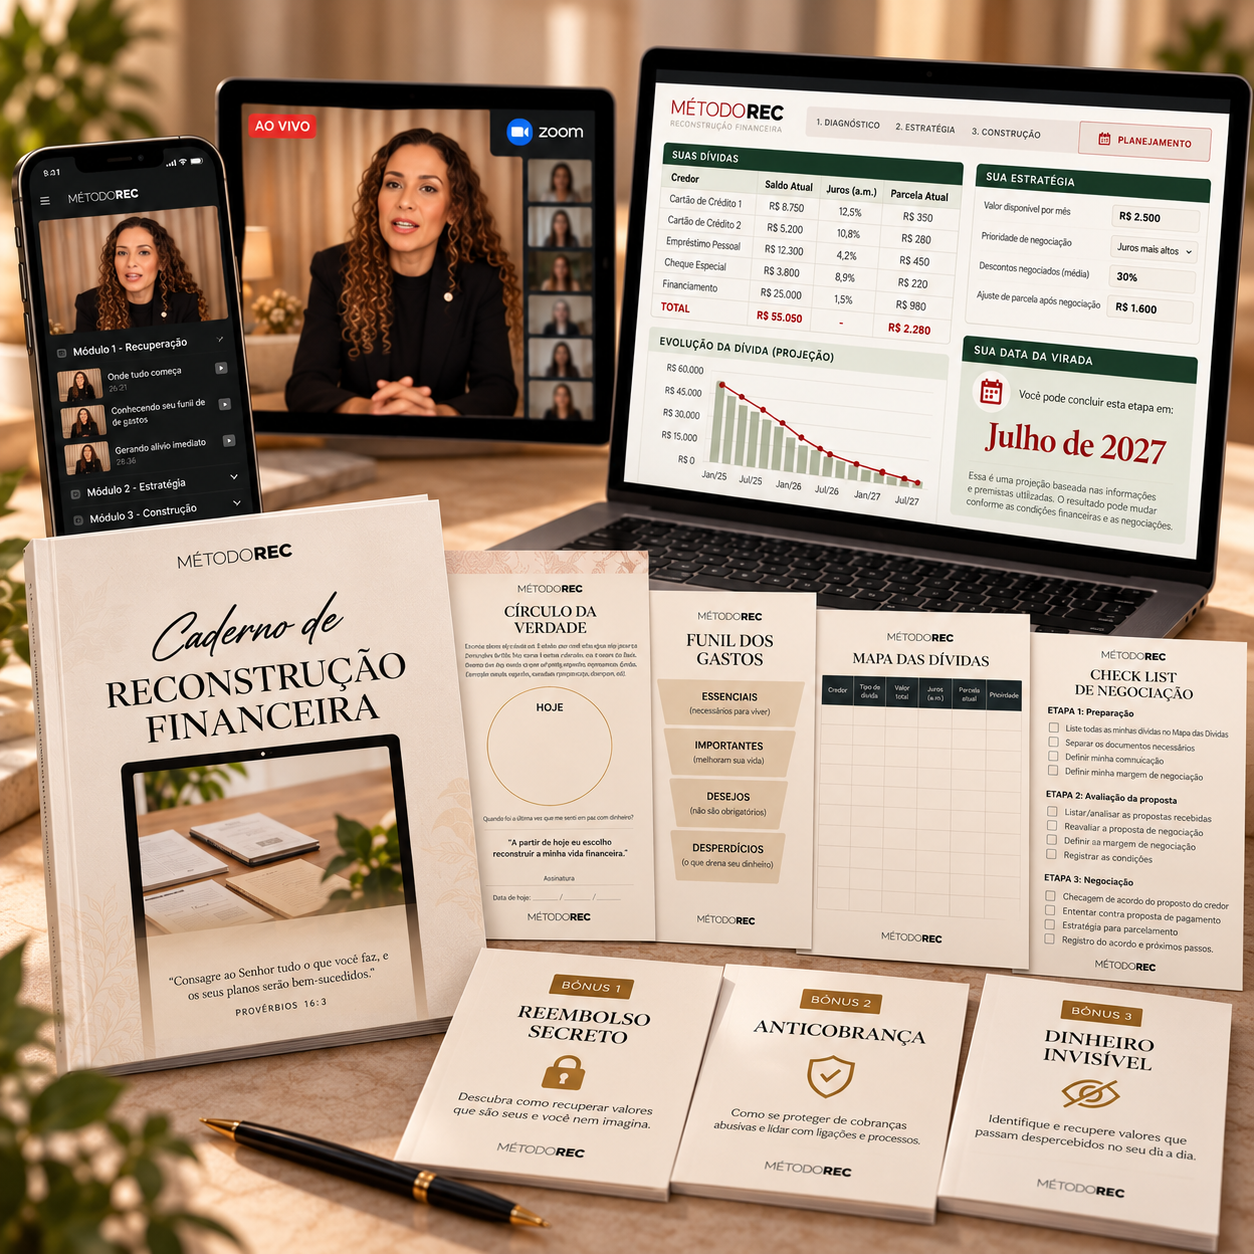
Aulas gravadas organizadas em módulos, do diagnóstico à construção da sua estratégia financeira.
Um guia prático com explicações e ferramentas para cada etapa da reconstrução:
Uma ferramenta para registrar suas dívidas, organizar prioridades e simular o caminho de pagamento. Com os dados e as condições considerados no planejamento, você visualiza uma possível Data da Virada — uma projeção que pode mudar conforme as negociações e a execução do plano.
6 meses de encontros ao vivo pela internet para acompanhamento. Um espaço para tirar dúvidas sobre a aplicação do método e acompanhar os próximos passos da sua reconstrução financeira.
Três materiais complementares para investigar valores recuperáveis, lidar com cobranças e identificar dinheiro que passa despercebido na sua rotina.
Hoje, você pode ter acesso ao Método REC
à vista ou 12x de R$ 29,82
Acesso imediato • 14 dias de garantia
Bônus:
Passo a passo pra descobrir se seus contratos de empréstimo ou financiamento têm cobranças como tarifa de cadastro, seguro prestamista ou tarifa de abertura de crédito, muitas vezes sem explicação clara na assinatura. Você pode ter entre R$500 e R$15.000 pra receber de volta, sem advogado.
Scripts prontos pra responder ligação e mensagem de cobrança fora do horário permitido por lei ou com tom abusivo, sem precisar confrontar ninguém.
Checklist pra encontrar até R$800 por mês escondidos em assinaturas esquecidas, tarifas bancárias e seguros duplicados, sem cortar o que importa pra você.
Suporte:
O suporte acontece uma vez por mês, ao vivo e online, direto com a Lorena, durante 6 meses. É o seu momento fixo pra tirar dúvidas sobre a aplicação do método na sua situação, no seu ritmo, sem expor mais do que você quiser compartilhar.

Garantia:
Você acessa o Método REC completo, aplica o diagnóstico e testa os scripts. Se em qualquer momento dentro desses 14 dias decidir que não é pra você, o valor pago é devolvido por inteiro. Sem formulário, sem justificativa, sem letra miúda.
Autoridade:
Em 2004, Lorena Gabriela estava sentada atrás de uma mesa de banco, vendendo um produto chamado Dinheiro Extra. Via idosos saírem sorrindo com dinheiro no bolso, sem entender que aquelas parcelas pequenas, do empréstimo consignado, iam corroer a aposentadoria deles por anos.
Em 2007, o jogo virou. Ela se viu do outro lado do balcão, com uma dívida de R$ 350 mil, pedindo empréstimo sem saber como pagar o aluguel da própria casa.
Não é herdeira, não ganhou na loteria e não é do tipo que ostenta riqueza fora da realidade. Investiu em estudo, mentoria e disciplina, quitou a própria dívida e hoje aplica o Método REC, criado a partir do que aprendeu dos dois lados do balcão, com pessoas que estão exatamente onde ela já esteve.
Isso vai além de curso de negociação: é um método completo de reconstrução financeira, e a negociação é só a primeira ferramenta dele.

Perguntas frequentes:
O curso custa R$ 297, e o próprio diagnóstico da fase de Recuperação costuma revelar juro que já está sendo pago sem necessidade, muitas vezes maior que esse valor em poucos meses.
A primeira fase (Recuperação) é toda de organização: você monta o Mapa das Dívidas, entende exatamente o que deve e garante o essencial em casa. A negociação só entra depois, na fase Estratégia — quando você já está organizada.
Não. O método é gravado e o diagnóstico é feito sozinha, no seu celular.
Sim. A hierarquia de negociação da fase de Estratégia foi pensada justamente pra dívida atrasada há mais tempo.
Serve. O Mapa das Dívidas organiza qualquer dívida de pessoa física na mesma estrutura.
As aulas são gravadas e podem ser assistidas em blocos de 15 minutos, no seu horário.
Não. Os scripts e o roteiro do Reembolso Secreto foram criados pra você negociar direto com o credor, amparada na lei.
Dá. A fase de Estratégia trabalha com hierarquia de prioridade entre as dívidas, não com um valor fixo mensal, então funciona mesmo quando o que entra muda de mês pra mês.
O suporte mensal ao vivo cumpre o papel de checkpoint externo, dando um motivo recorrente pra voltar ao conteúdo.
Você tem 14 dias de garantia incondicional, com devolução integral.
Oferta final:
Garantia incondicional de 14 dias.Ao continuar, você concorda com os termos de uso e a política de privacidade.
Você cortou gastos, fez planilha, ligou pro banco, pegou empréstimo pra pagar empréstimo. Mas alguma dessas tentativas te trouxe paz?
Daqui a 12 meses você vai estar em um de dois lugares. No mesmo — pagando o mínimo dos cartões, vendo os juros crescerem, perdendo o sono porque não sabe o que fazer para pagar os boletos. Ou com a sua Data da Virada marcada e a dívidas sendo pagas.
O Método REC não promete milagre. É o que faltava nas suas outras tentativas: um caminho com ordem, hierarquia e direção. Três passos e uma data. R$297 à vista ou 12x de R$29,82.